
Продажи через маркетплейс требуют согласованного учета договоров, оплат, комиссий и чеков. Правила зависят от роли продавца, системы налогообложения и фактического движения средств, а не только от названия платформы. Ниже — основные вопросы для проверки по официальным разъяснениям по состоянию на 20 ноября 2026 года. Для нестандартной схемы расчетов стоит получить индивидуальную налоговую консультацию.
Правовая модель сотрудничества с маркетплейсом
Маркетплейсы в 2026 году могут сочетать размещение товаров, рекламу, логистику и платежные услуги разных юридических лиц. Прочитайте оферту и договоры: кто продает товар, кто принимает оплату, кто удерживает вознаграждение и какие отчеты предоставляет. От этого зависит документирование операций.
1. Договор комиссии
Не все маркетплейсы являются комиссионерами. Определите свою роль по договору и не путайте выручку продавца с вознаграждением посредника. ГНС объясняет: при карточном эквайринге с выдачей фискального чека доход ФОП на едином налоге включает банковскую комиссию, а датой дохода является дата чека. Условный пример именно такого расчета: покупатель заплатил 1000 грн, банк удержал 20 грн, поступило 980 грн — выручка составляет 1000 грн. Для комиссии маркетплейса проверяйте договор, роль сторон и отчет; не переносите правило о вознаграждении посредника на весь доход продавца.
2. Услуги платформы и прямые расчеты
Платное размещение объявления само по себе не означает агентского договора. Если покупатель платит непосредственно продавцу, отдельно учитывайте продажу и оплату услуг платформы. Для предпринимательских поступлений используйте соответствующий бизнес-счет; сумму и дату дохода определяйте по способу расчета и налоговым правилам.
Необходимые КВЭДы
КВЭД-2010 47.91 охватывает розничную торговлю по почтовому заказу или через Интернет. Код подбирают по фактической деятельности; он не заменяет проверку ограничений упрощенной системы, лицензий или требований к отдельным товарам. Посредничество, оптовая торговля и собственное производство могут требовать других кодов. Не добавляйте посреднический код только из-за названия «дропшиппинг» без анализа своей роли.
Фискализация продаж: когда и как выдавать чек
Применение РРО/ПРРО определяют по характеру расчетной операции и законодательным исключениям. Платежное подтверждение банка, чек перевода средств и фискальный чек продажи товара — разные документы. Наличие посредника не освобождает продавца от проверки собственных обязанностей.
Сценарий 1: Оплата через платежную систему маркетплейса
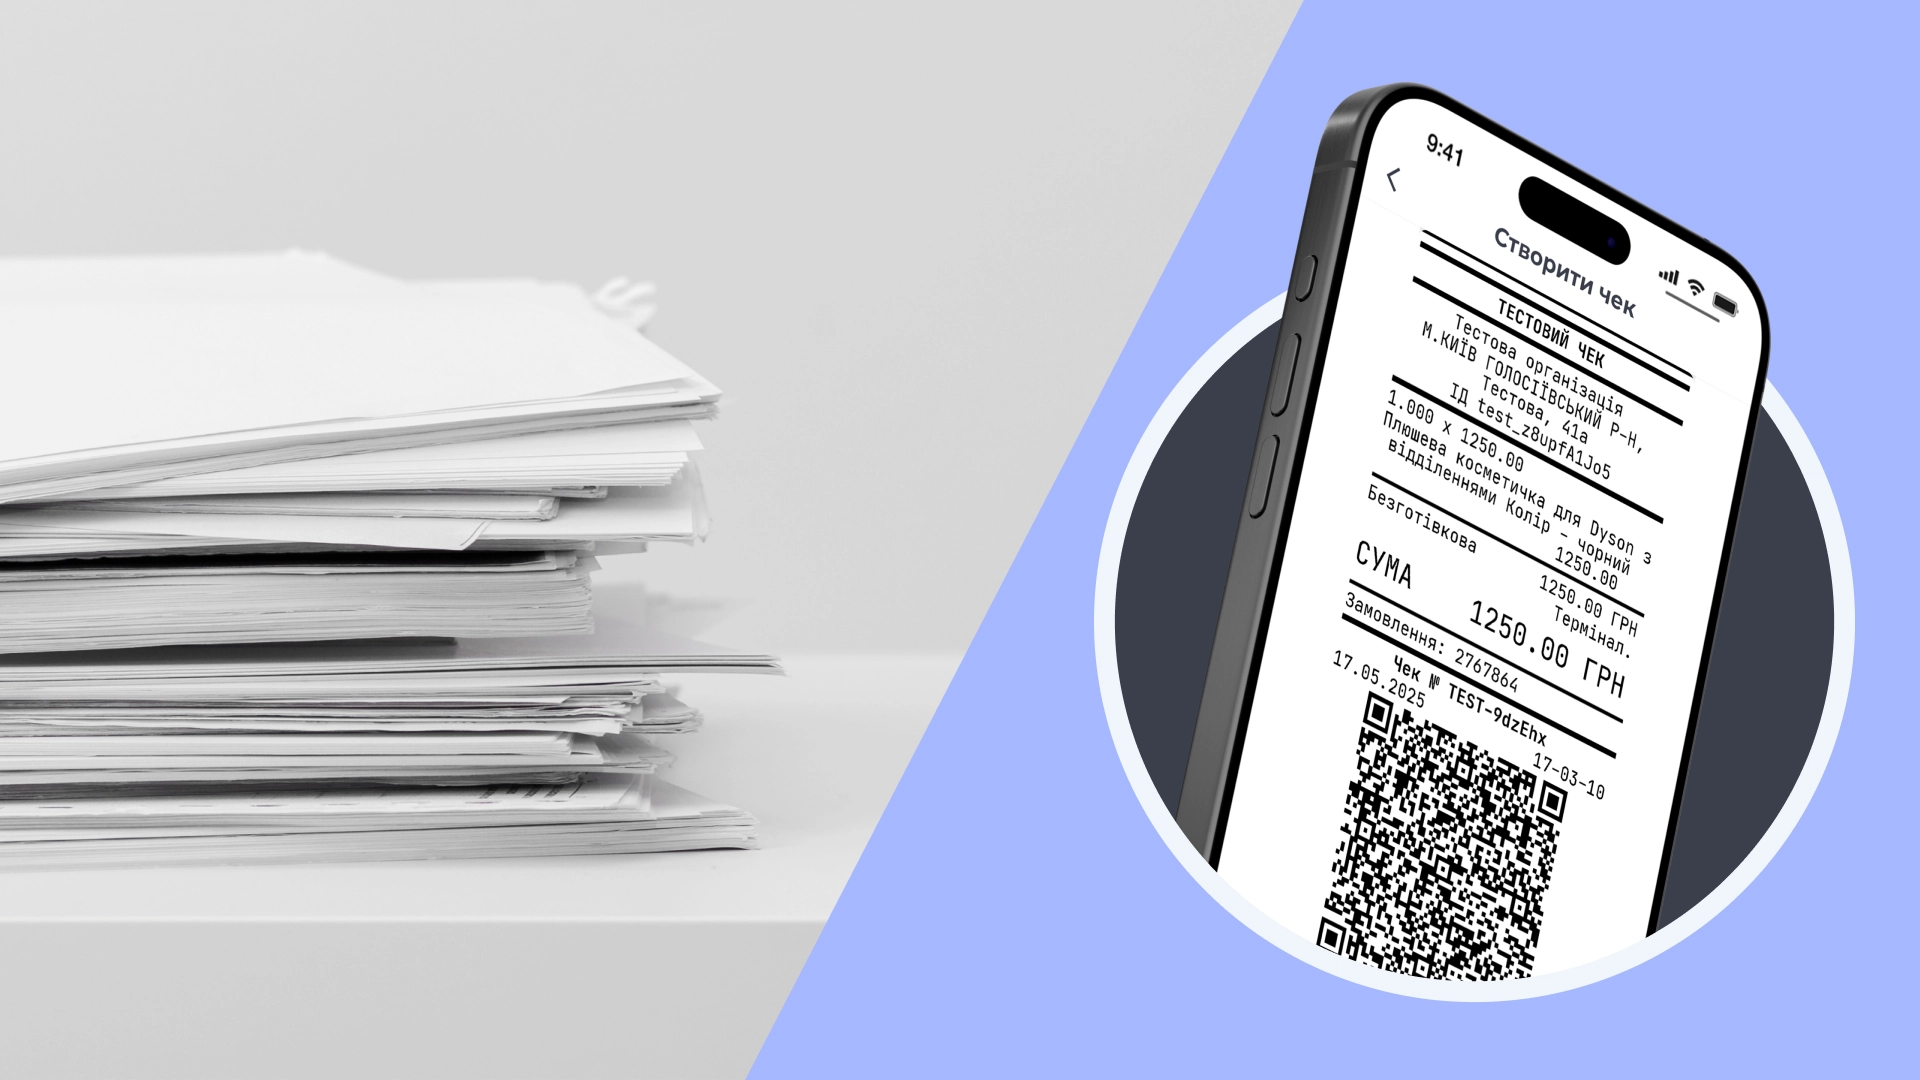
Для оплаты товара картой через платежный сервис ГНС указывает на обязанность продавца применять РРО/ПРРО и предоставлять покупателю фискальный документ в предусмотренных законом случаях. Не привязывайте чек только к произвольному статусу «Подтверждено» или к более поздней выплате платформы. Для предоплаты, частичной оплаты и окончательного расчета определите момент и реквизиты чека по своей схеме; проверьте, кто юридически принимает оплату.
Сценарий 2: наложенный платеж и службы доставки
Для наложенного платежа нужно читать договоры с продавцом, перевозчиком или экспедитором и финансовой компанией. Название службы доставки или факт поступления средств на IBAN сами по себе не определяют обязанность фискализации продажи.
- ГНС выделяет модель, в которой экспедитор не участвует в продаже и расчете за товар, а средства переводит финансовый посредник. В приведенном ГНС сценарии продавец формирует чек до отправки и вкладывает его в посылку либо направляет покупателю до или при передаче экспедитору.
- Другая описанная ГНС модель — курьер, который принимает наложенный платеж и выдает расчетный документ при передаче товара. Вывод о РРО продавца зависит от условий этой модели. Не считайте любой чек за перевод заменой товарного чека; для своего договора проверьте порядок с бухгалтером или через ИНК.
Автоматизация через SITNIKS
Автоматизация CRM уменьшает повторный ввод данных, но ручная работа не является невозможной. SITNIKS имеет интеграции с Checkbox и Вчасно.Каса. Перед запуском согласуйте налоговую логику и проверьте поддерживаемые способы оплаты, возвраты и обработку ошибок.
- Настройте событие создания чека в соответствии с фактическим расчетом. Проверьте реквизиты, сумму, форму оплаты и успешную регистрацию, а не только изменение статуса заказа.
- Проверьте предоставление чека покупателю через доступный канал. Назначьте ответственного за неудачные операции и повторные попытки: интеграция не гарантирует соблюдения закона без контроля.
Первичная документация и учет доходов
ФОП на едином налоге нужно контролировать доход, разрешенные виды деятельности и условия своей группы. Сопоставляйте заказы, чеки, выплаты, возвраты и отчеты посредников; остаток на банковском счете не равен годовому доходу.
Акты выполненных работ
Перечень и периодичность документов зависят от договора платформы. Сохраняйте оферту, отчеты, акты или другие подтверждения услуг, платежные документы и сведения о возвратах. Сверяйте сумму продажи, удержания и фактическую выплату.
- Общая система: объектом налогообложения ФОП является чистый налогооблагаемый доход. Расходы должны быть документально подтверждены, связаны с хозяйственной деятельностью и соответствовать правилам статьи 177 НКУ. Речь идет о НДФЛ предпринимателя, а не налоге на прибыль предприятий; одного акта недостаточно для автоматического признания любого расхода.
- Упрощенная система: не уменьшайте доход автоматически на стоимость услуг платформы. Документы нужны для подтверждения операций и сверки; банк может запросить объяснения и подтверждения, но блокировка счета не является автоматическим следствием каждой такой выплаты.
Работа с международными площадками (Etsy, Amazon)
Для международных продаж проверьте договор, платежный маршрут, документы и валютные требования. ГНС в разъяснении от 15.01.2026 указывает: для средств от ВЭД, зачисленных в Payoneer/Wise и переведенных на предпринимательский счет в Украине в течение отчетного периода, но не позднее годового, датой дохода является поступление в Payoneer/Wise; курс НБУ берут на эту дату. Не переносите признание дохода автоматически на дату вывода в украинский банк. Другие маршруты и невыведенные средства требуют отдельной оценки. Отчет CRM не заменяет налогового учета; поддержку валют и расчет комиссий проверяйте отдельно.
Технические нюансы интеграции и товарный учет
Точность остатков влияет на выполнение заказов. Продажа отсутствующего товара может привести к отмене и последствиям по правилам площадки, но штраф или блокировку не стоит считать автоматическими в каждом случае.
Синхронизация складов
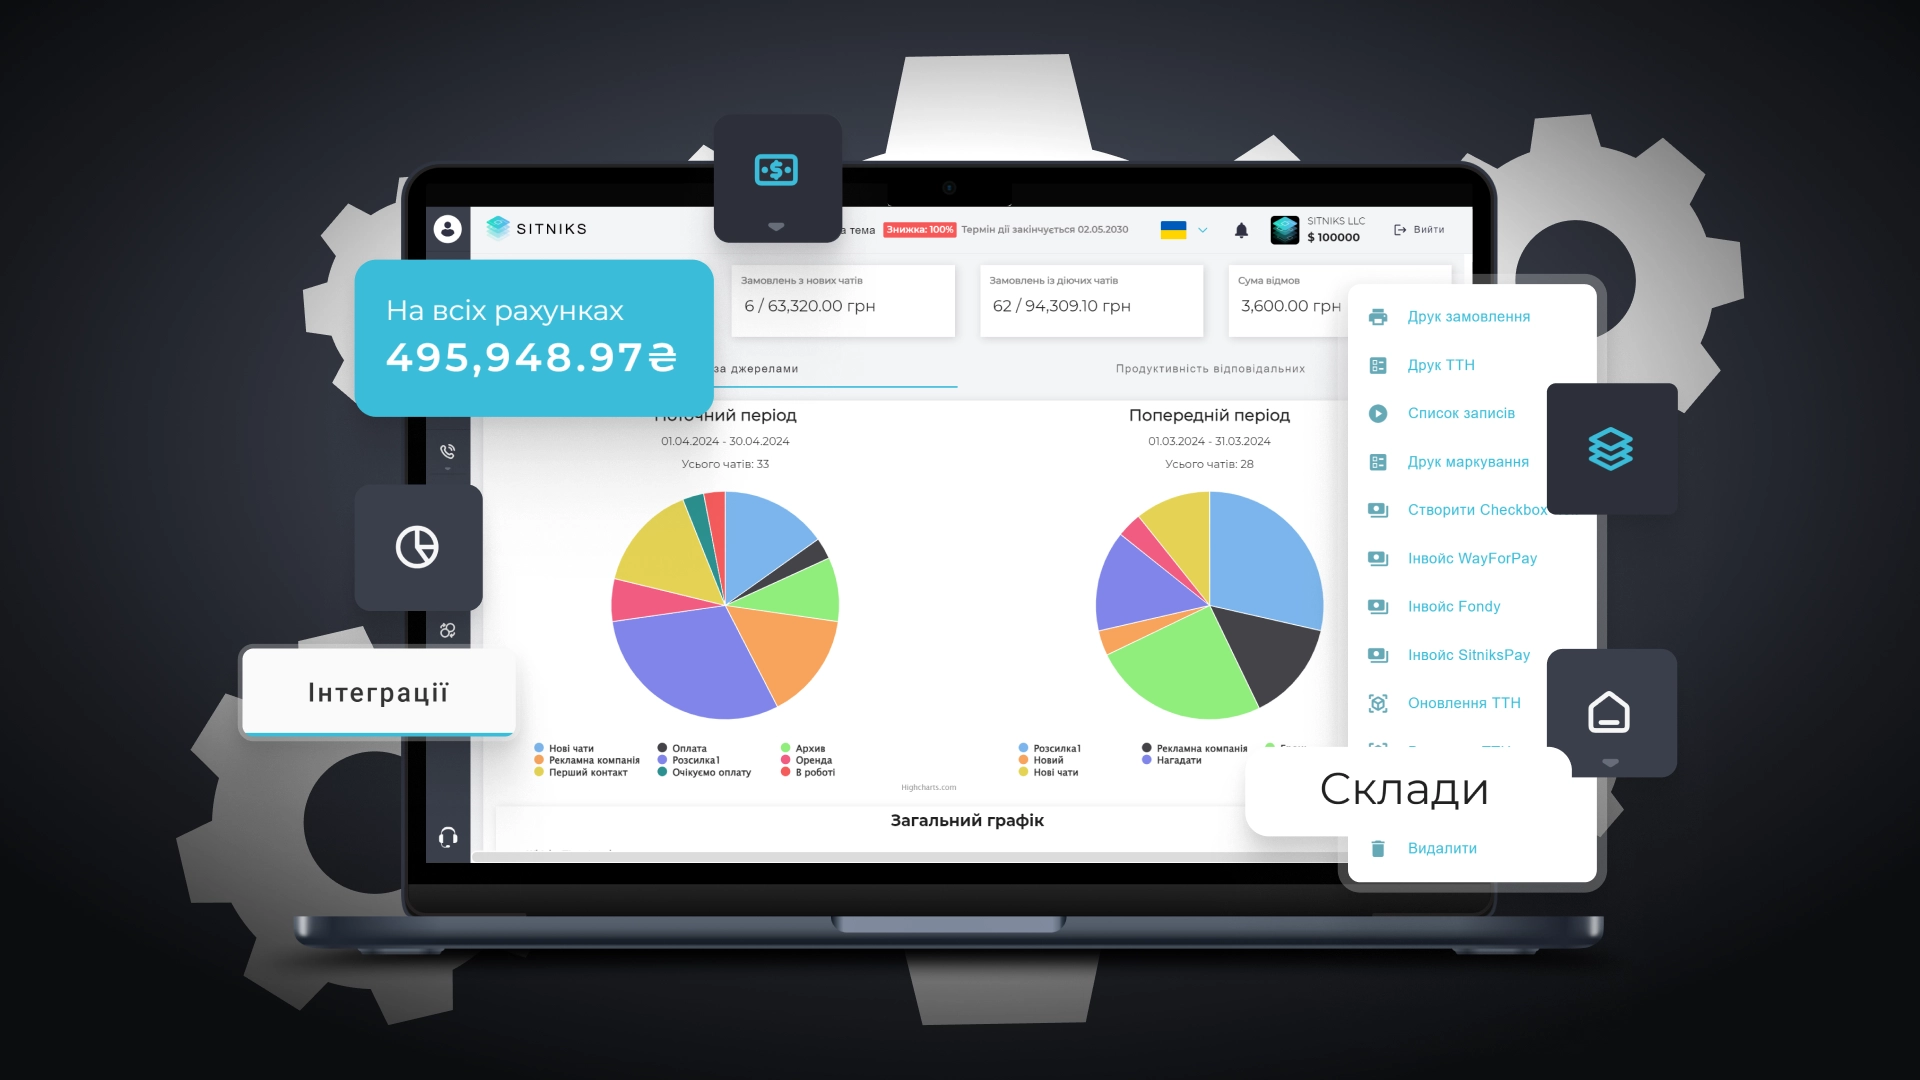
SITNIKS предлагает централизованный склад и синхронизацию с подключенными Prom и Rozetka. Если параллельно работает CRM для Instagram-магазина, согласуйте артикулы и резервирование между всеми каналами. Таблица также требует контроля; выбор инструмента не отменяет инвентаризации.
- Проверьте, какое событие резервирует или списывает товар и как обрабатываются отмены и возвраты.
- Протестируйте передачу остатков, фактическую задержку и сообщения об ошибках. Не все интеграции и способы обмена работают мгновенно.
- Сопоставляйте остатки CRM, площадки и фактического склада. Синхронизация может уменьшить риск ошибок, но не гарантирует отсутствия отмен или санкций.
Контроль финансовых разрывов
Отгрузка и выплата платформы могут происходить в разные дни. Ведите отдельно состояние товара, оплату покупателя и зачисление продавцу. Ниже — категории для собственного учета, а не гарантированные названия готовых отчетов SITNIKS:
- Отправленные заказы: проверьте доставку и условия оплаты.
- Ожидаемые выплаты: покупатель оплатил, но средства еще у посредника; сверьте сроки и удержания.
- Полученные средства: сопоставьте банковскую выписку с отчетом платформы. Это поступление, а не чистая прибыль; для прибыли учтите себестоимость, комиссии, доставку, возвраты, другие расходы и налоги.
Заключение
Торговля на маркетплейсах требует проверки договоров, расчетов и документов. Товарные ниши для маркетплейсов стоит оценивать вместе с расходами и учетными требованиями. Автоматизация помогает выполнять согласованные правила, но ответственность и контроль остаются за предпринимателем. Перед запуском проверьте:
- Правильный момент фискализации и подтверждение регистрации и предоставления чека.
- Правила резервирования, списания, возврата и сверки остатков.
- Сверку ожидаемых выплат, комиссий и фактических поступлений. Отделяйте управленческие показатели от налогового дохода и сохраняйте документы, на которых основан учет.