
Продажі через маркетплейс потребують узгодженого обліку договорів, оплат, комісій і чеків. Правила залежать від ролі продавця, системи оподаткування та фактичного руху коштів, а не лише від назви платформи. Нижче — основні питання для перевірки за офіційними роз’ясненнями станом на 20 листопада 2026 року. Для нестандартної схеми розрахунків варто отримати індивідуальну податкову консультацію.
Правова модель співпраці з маркетплейсом
Маркетплейси у 2026 році можуть поєднувати розміщення товарів, рекламу, логістику та платіжні послуги різних юридичних осіб. Прочитайте оферту й договори: хто продає товар, хто приймає оплату, хто утримує винагороду та які звіти надає. Від цього залежить документування операцій.
1. Договір комісії
Не всі маркетплейси є комісіонерами. Визначте свою роль за договором і не плутайте виручку продавця з винагородою посередника. ДПС пояснює: при картковому еквайрингу з видачею фіскального чека дохід ФОП-єдинника включає банківську комісію, а датою доходу є дата чека. Умовний приклад саме такого розрахунку: покупець сплатив 1000 грн, банк утримав 20 грн, надійшло 980 грн — виручка становить 1000 грн. Для комісії маркетплейсу перевіряйте договір, роль сторін і звіт; не переносіть правило про винагороду посередника на весь дохід продавця.
2. Послуги платформи та прямі розрахунки
Платне розміщення оголошення саме по собі не означає агентського договору. Якщо покупець платить безпосередньо продавцю, окремо обліковуйте продаж і оплату послуг платформи. Для підприємницьких надходжень використовуйте відповідний бізнес-рахунок; суму й дату доходу визначайте за способом розрахунку та податковими правилами.
Необхідні КВЕДи
КВЕД-2010 47.91 охоплює роздрібну торгівлю поштовим замовленням або через Інтернет. Код добирають за фактичною діяльністю; він не замінює перевірки обмежень спрощеної системи, ліцензій чи вимог до окремих товарів. Посередництво, оптова торгівля та власне виробництво можуть потребувати інших кодів. Не додавайте посередницький код лише через назву «дропшипінг» без аналізу своєї ролі.
Фіскалізація продажів: коли та як видавати чек
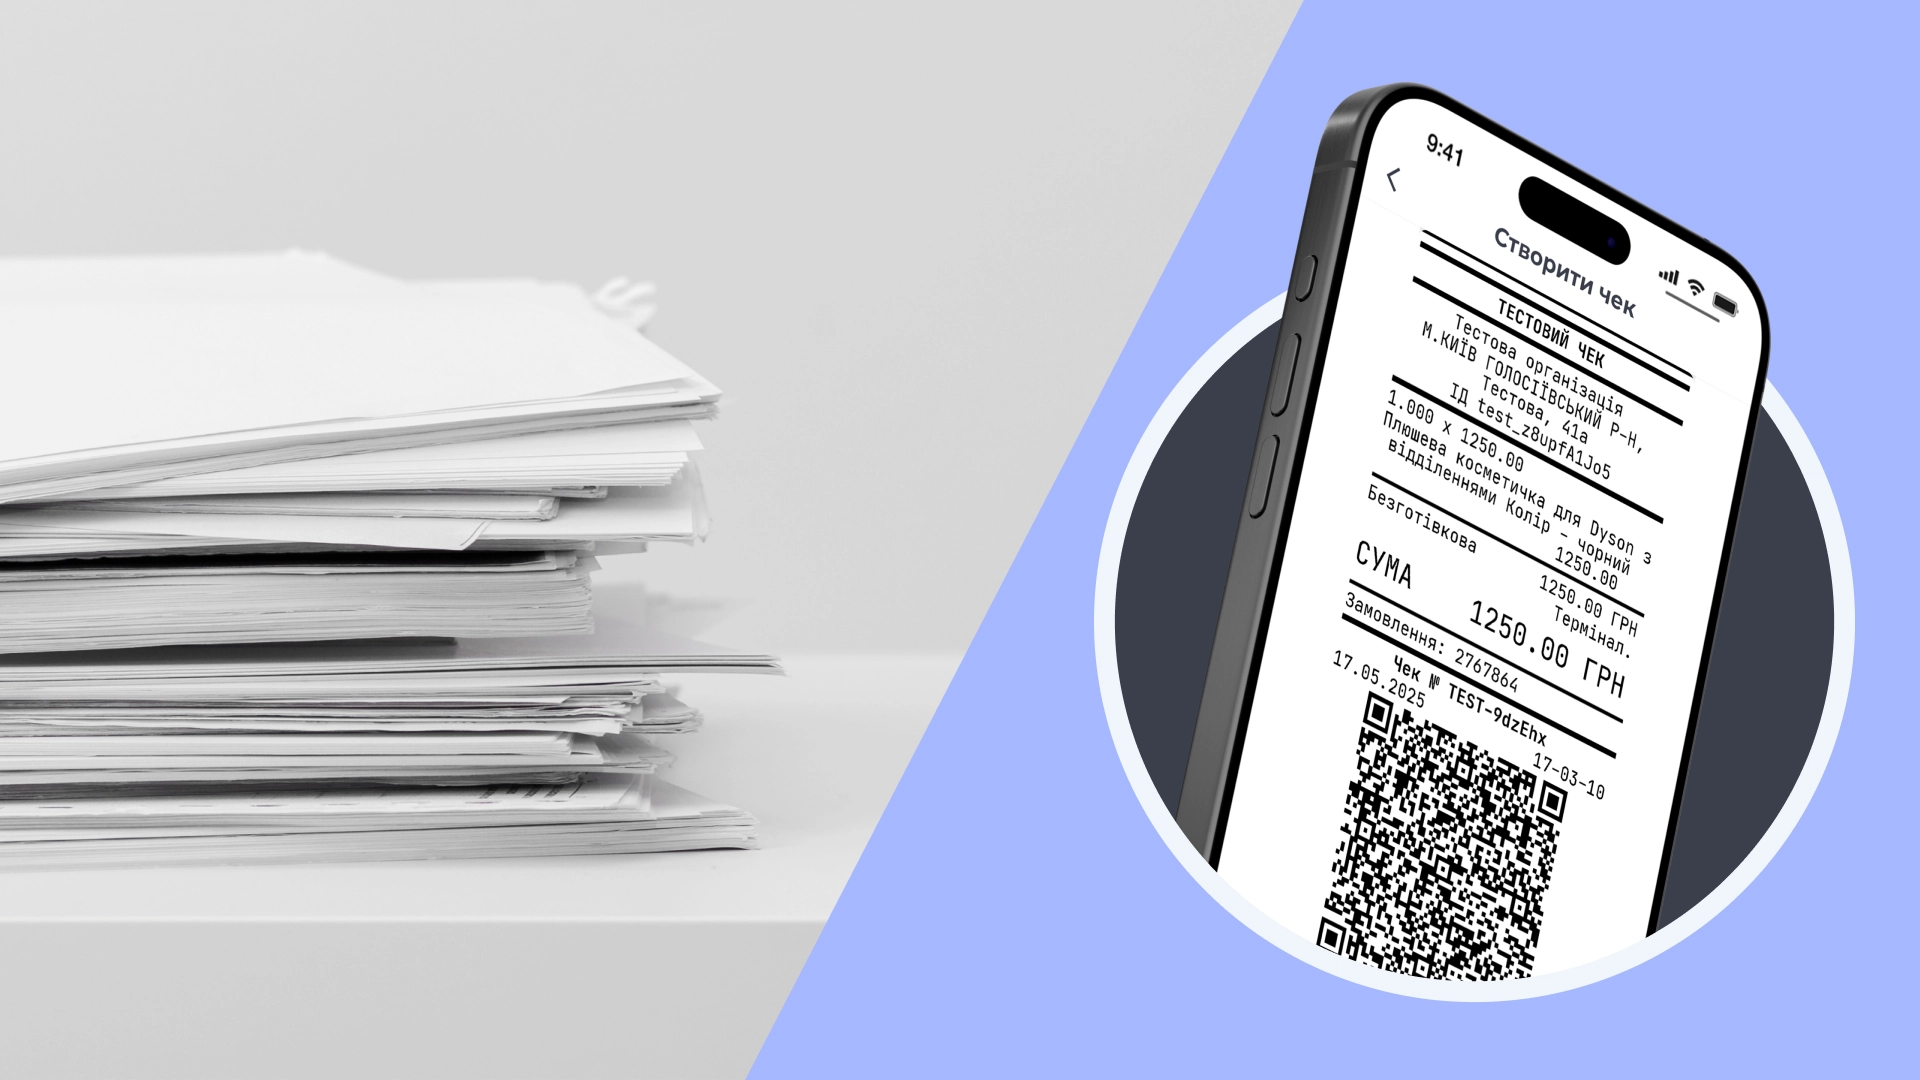
Застосування РРО/ПРРО визначають за характером розрахункової операції та законодавчими винятками. Платіжне підтвердження банку, чек переказу коштів і фіскальний чек продажу товару — різні документи. Наявність посередника не звільняє продавця від перевірки власних обов’язків.
Сценарій 1: Оплата через платіжну систему маркетплейсу
Для оплати товару карткою через платіжний сервіс ДПС вказує на обов’язок продавця застосувати РРО/ПРРО та надати покупцю фіскальний документ у передбачених законом випадках. Не прив’язуйте чек лише до довільного статусу «Підтверджено» чи до пізнішої виплати платформи. Для передоплати, часткової оплати й остаточного розрахунку визначте момент та реквізити чека за своєю схемою; перевірте, хто юридично приймає оплату.
Сценарій 2: післяплата та служби доставки
Для післяплати потрібно читати договори з продавцем, перевізником або експедитором і фінансовою компанією. Назва служби доставки чи факт надходження коштів на IBAN самі по собі не визначають обов’язок фіскалізації продажу.
- ДПС розрізняє модель, де експедитор не бере участі в продажу та розрахунку за товар, а кошти переказує фінансовий посередник. У наведеному ДПС сценарії продавець формує чек до відправлення й вкладає його в посилку або надсилає покупцю до чи під час передачі експедитору.
- Інша описана ДПС модель — кур’єр, який приймає післяплату й видає розрахунковий документ під час передачі товару. Висновок про РРО продавця залежить від умов цієї моделі. Не вважайте будь-який чек за переказ заміною товарного чека; для свого договору перевірте порядок з бухгалтером або через ІПК.
Автоматизація через SITNIKS
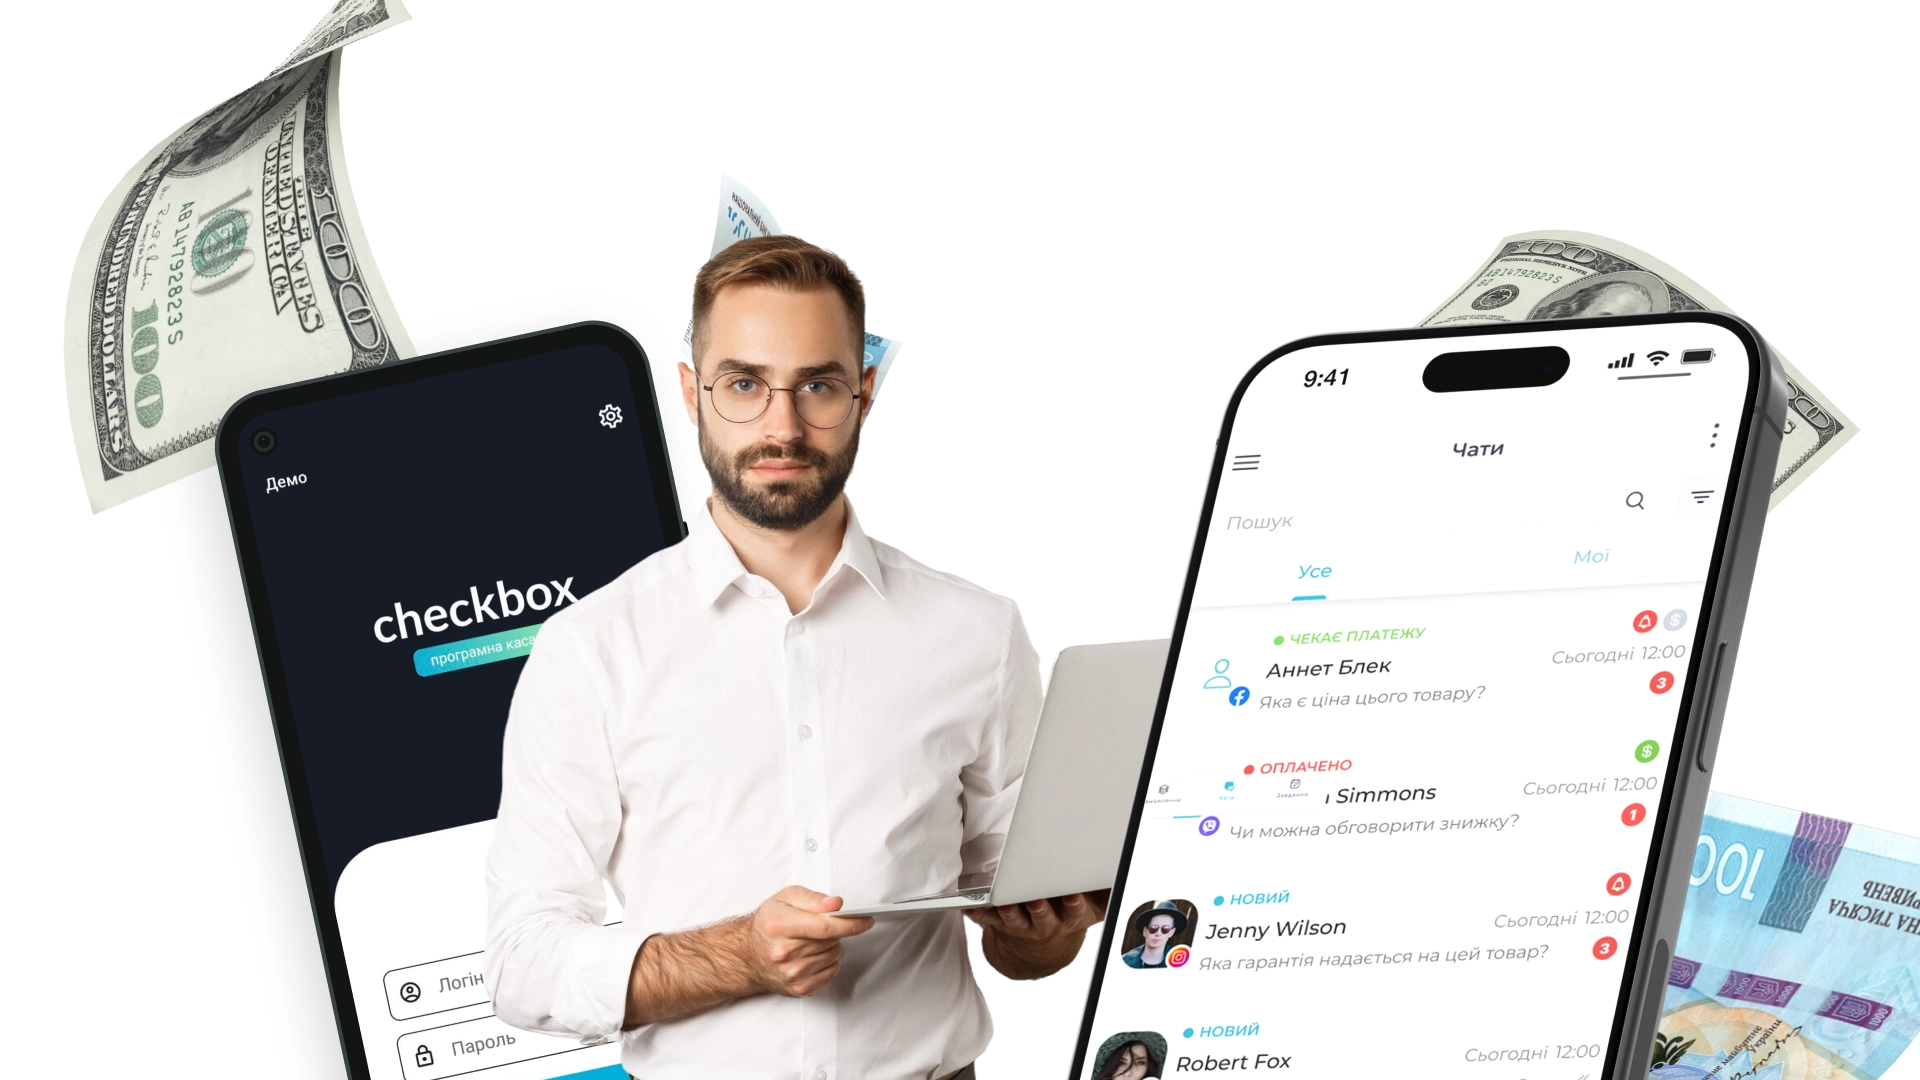
Автоматизація CRM зменшує повторне введення даних, але ручна робота не є неможливою. SITNIKS має інтеграції з Checkbox і Вчасно.Каса. Перед запуском погодьте податкову логіку та перевірте підтримувані способи оплати, повернення й обробку помилок.
- Налаштуйте подію створення чека відповідно до фактичного розрахунку. Перевірте реквізити, суму, форму оплати й успішну реєстрацію, а не лише зміну статусу замовлення.
- Перевірте надання чека покупцю через доступний канал. Призначте відповідального за невдалі операції та повторні спроби: інтеграція не гарантує дотримання закону без контролю.
Первинна документація та облік доходів
ФОП на єдиному податку потрібно контролювати дохід, дозволені види діяльності та умови своєї групи. Зіставляйте замовлення, чеки, виплати, повернення й звіти посередників; залишок на банківському рахунку не дорівнює річному доходу.
Акти виконаних робіт
Перелік і періодичність документів залежать від договору платформи. Зберігайте оферту, звіти, акти або інші підтвердження послуг, платіжні документи та відомості про повернення. Звіряйте суму продажу, утримання і фактичну виплату.
- Загальна система: об’єктом оподаткування ФОП є чистий оподатковуваний дохід. Витрати мають бути документально підтверджені, пов’язані з господарською діяльністю та відповідати правилам статті 177 ПКУ. Йдеться про ПДФО підприємця, а не податок на прибуток підприємств; одного акта недостатньо для автоматичного визнання будь-якої витрати.
- Спрощена система: не зменшуйте дохід автоматично на вартість послуг платформи. Документи потрібні для підтвердження операцій і звірки; банк може запросити пояснення та підтвердження, але блокування рахунку не є автоматичним наслідком кожної такої виплати.
Робота з міжнародними майданчиками (Etsy, Amazon)
Для міжнародних продажів перевірте договір, платіжний маршрут, документи й валютні вимоги. ДПС у роз’ясненні від 15.01.2026 зазначає: для коштів від ЗЕД, зарахованих у Payoneer/Wise та переказаних на підприємницький рахунок в Україні протягом звітного періоду, але не пізніше річного, датою доходу є надходження в Payoneer/Wise; курс НБУ беруть на цю дату. Не переносіть визнання доходу автоматично на дату виведення в український банк. Інші маршрути й невиведені кошти потребують окремої оцінки. Звіт CRM не замінює податкового обліку; підтримку валют і розрахунок комісій перевіряйте окремо.
Технічні нюанси інтеграції та товарний облік
Точність залишків впливає на виконання замовлень. Продаж відсутнього товару може призвести до скасування й наслідків за правилами майданчика, але штраф або блокування не варто вважати автоматичними в кожному випадку.
Синхронізація складів
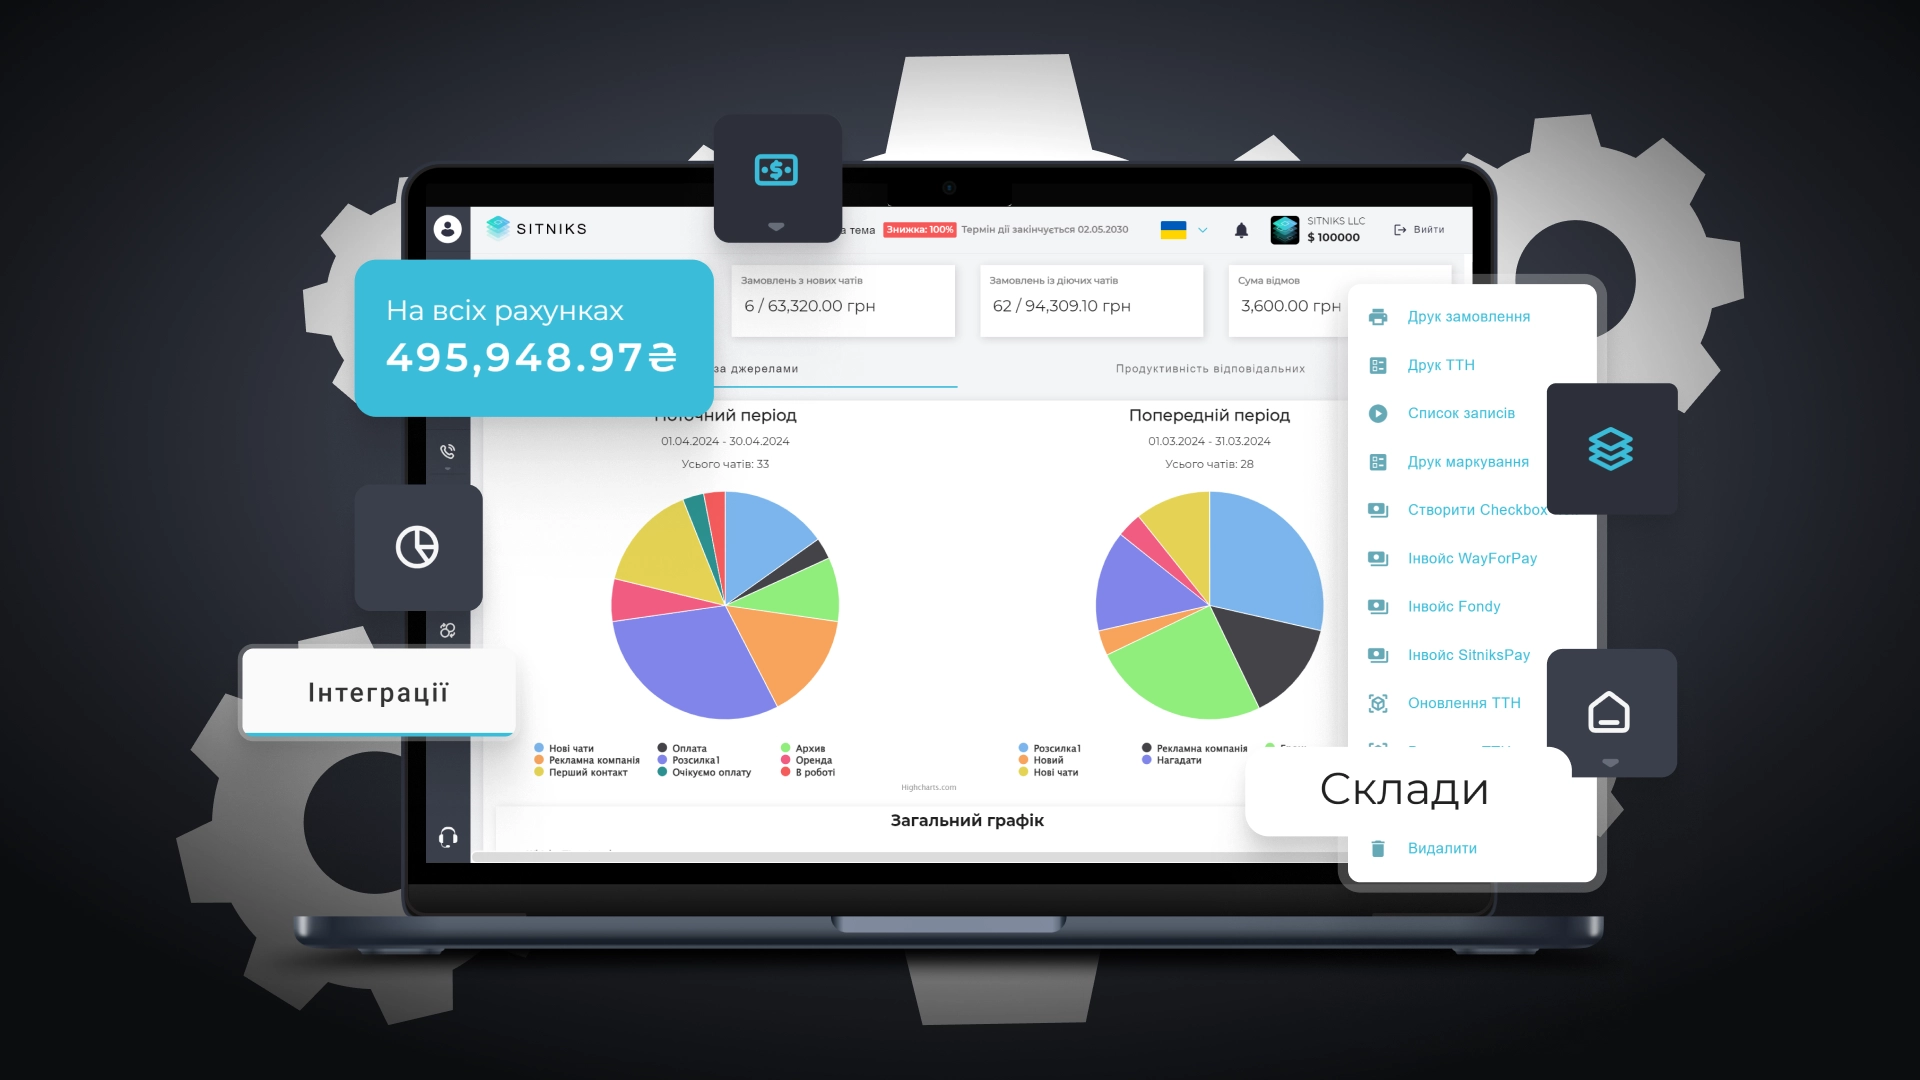
SITNIKS пропонує централізований склад і синхронізацію з підключеними Prom та Rozetka. Якщо паралельно працює CRM для Instagram-магазину, узгодьте артикули й резервування між усіма каналами. Таблиця теж потребує контролю; вибір інструмента не скасовує інвентаризації.
- Перевірте, яка подія резервує або списує товар, і як обробляються скасування та повернення.
- Протестуйте передачу залишків, фактичну затримку й повідомлення про помилки. Не всі інтеграції та способи обміну працюють миттєво.
- Зіставляйте залишки CRM, майданчика й фактичного складу. Синхронізація може зменшити ризик помилок, але не гарантує відсутності скасувань чи санкцій.
Контроль фінансових розривів
Відвантаження й виплата платформи можуть відбуватися в різні дні. Ведіть окремо стан товару, оплату покупця та зарахування продавцю. Нижче — категорії для власного обліку, а не гарантовані назви готових звітів SITNIKS:
- Відправлені замовлення: перевірте доставку та умови оплати.
- Очікувані виплати: покупець оплатив, але кошти ще у посередника; звірте строки й утримання.
- Отримані кошти: зіставте банківську виписку зі звітом платформи. Це надходження, а не чистий прибуток; для прибутку врахуйте собівартість, комісії, доставку, повернення, інші витрати й податки.
Висновок
Торгівля на маркетплейсах потребує перевірки договорів, розрахунків і документів. Товарні ніші для маркетплейсів варто оцінювати разом із витратами та обліковими вимогами. Автоматизація допомагає виконувати погоджені правила, але відповідальність і контроль залишаються за підприємцем. Перед запуском перевірте:
- Правильний момент фіскалізації та підтвердження реєстрації й надання чека.
- Правила резервування, списання, повернення та звірки залишків.
- Звірку очікуваних виплат, комісій і фактичних надходжень. Відокремлюйте управлінські показники від податкового доходу та зберігайте документи, на яких ґрунтується облік.