
Поріг ПДВ у 4 млн грн фігурує в оприлюднених Мінфіном пропозиціях, але його не слід використовувати замість чинних правил реєстрації. Станом на перевірку 9 листопада 2026 року текст пункту 181.1 Податкового кодексу на сайті ДПС містить поріг 1 млн грн та виняток для платників єдиного податку I–III груп.
У цій статті розділяємо чинне правило, запропоновані зміни та практичну підготовку бізнесу. Для податкових рішень важливі система оподаткування, вид операцій і дата набрання чинності конкретною нормою.
Який поріг діє та що пропонує Мінфін
За пунктом 181.1 ПКУ обов’язкова реєстрація пов’язана з перевищенням 1 млн грн оподатковуваних постачань без ПДВ за останні 12 календарних місяців. Це не тотожне річному доходу чи всім надходженням на рахунок. Норма містить виняток для платників єдиного податку I–III груп.
У пояснювальній записці до проєкту Мінфін запропонував підняти поріг з 1 до 4 млн грн і поширити обов’язкову ПДВ-реєстрацію на спрощену систему після досягнення встановленої межі. У цьому проєкті зазначено 1 січня 2027 року. Це дата в пропозиції, а не підтверджена цією публікацією дата початку обов’язку.
Для ФОП на загальній системі підвищення межі та для єдинника скасування винятку мали б різні наслідки. Тому описувати ініціативу лише як полегшення для всього малого бізнесу некоректно. Остаточні правила можна визначати тільки за ухваленим і опублікованим законом та його перехідними положеннями.
Як це вплине на ФОП і малий бізнес
Наслідки залежать від того, чи є підприємець платником ПДВ зараз, що саме продає та хто його клієнти. Для оцінки потрібні дані про продажі, закупівлі, повернення й документи постачальників.
Якщо обов’язок ПДВ-реєстрації буде поширено на додаткові категорії бізнесу, у фінансовому плані варто окремо оцінити:
- вплив податку на ціну, маржу та розрахунки з покупцями;
- наявність документів для податкового кредиту та графік оплат;
- витрати на бухгалтерський супровід, податкові накладні й звітність.
Для сервісного бізнесу та торгівлі розрахунки можуть відрізнятися. Замість універсального прогнозу доцільно змоделювати власні операції разом із бухгалтером і порівняти фінансовий результат за різних сценаріїв.
Що перевіряти перед зміною правил
Не варто переносити строки зі старих новин у поточний податковий календар. Перевіряйте номер закону, його офіційне опублікування, дату набрання чинності та коло платників. Презентація, меморандум чи пояснювальна записка не замінюють норми Податкового кодексу.
Також потрібно розрізняти поріг ПДВ-реєстрації та ліміт доходу для перебування у своїй групі єдиного податку. Це різні критерії. Налаштуйте окремий контроль показників, які потрібні саме вашому бізнесу.
SITNIKS: як автоматизація допоможе підготуватися до податкових змін
Підготовка до податкових змін починається з достовірних даних. Якщо замовлення, оплати та повернення розкидані між таблицями й каналами продажу, бухгалтеру складніше звірити операції та пояснити розбіжності.
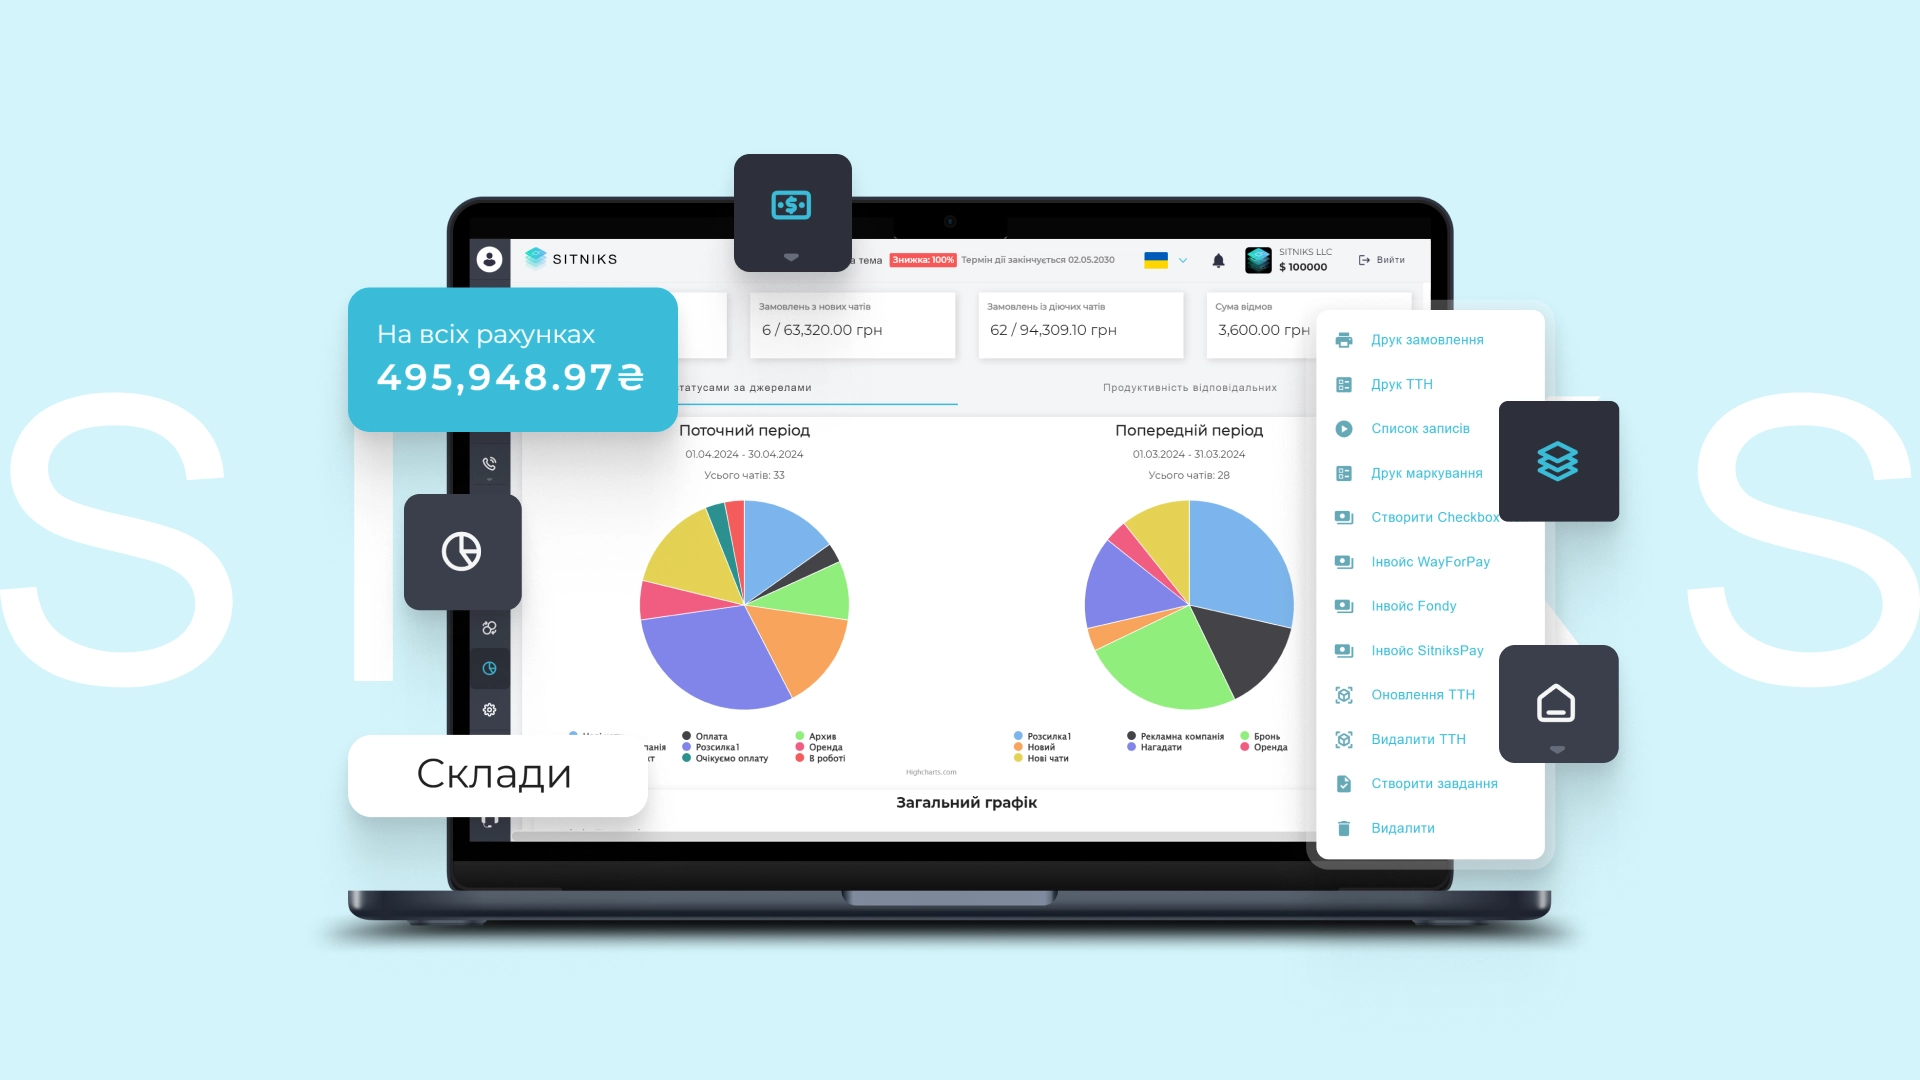
SITNIKS CRM може допомогти впорядкувати операційні дані:
- фіксувати замовлення та статуси оплат для подальшої звірки з банківськими й первинними документами;
- готувати дані для бухгалтера; можливість експорту та потрібні інтеграції слід перевірити під конкретний процес;
- об’єднувати онлайн- та офлайн-замовлення в одному місці для контролю продажів;
- організувати роботу зі складами та каналами продажу;
- визначити відповідальних за повноту даних і регулярну перевірку операцій.
CRM не визначає податкові зобов’язання автоматично й не замінює бухгалтерський облік. Не слід прирівнювати суму замовлень у CRM до обсягу операцій для ПДВ. Класифікацію операцій, декларації та податкові накладні потрібно вести у відповідному обліковому процесі.
Підсумок
4 млн грн — показник з пропозиції Мінфіну, який потрібно відрізняти від чинного правила реєстрації та винятків для єдинників. Не змінюйте податкову поведінку лише на підставі заголовка про реформу.
Практичний крок уже зараз — упорядкувати дані про продажі й оплати, перевірити свою систему оподаткування та погодити з бухгалтером контроль необхідних показників. Автоматизація допоможе з даними, а правову підставу для змін слід брати з офіційних актів.
Офіційні джерела
- Податковий кодекс: розділ V
- Роз’яснення ДПС про реєстрацію та виняток для єдинників
- Мінфін: пояснювальна записка до проєкту