
Порог НДС в 4 млн грн фигурирует в опубликованных Минфином предложениях, но его не следует использовать вместо действующих правил регистрации. На дату проверки 9 ноября 2026 года текст пункта 181.1 Налогового кодекса на сайте ГНС содержит порог 1 млн грн и исключение для плательщиков единого налога I–III групп.
В этой статье разграничиваем действующее правило, предложенные изменения и практическую подготовку бизнеса. Для налоговых решений важны система налогообложения, вид операций и дата вступления конкретной нормы в силу.
Какой порог действует и что предлагает Минфин
По пункту 181.1 НКУ обязательная регистрация связана с превышением 1 млн грн облагаемых поставок без НДС за последние 12 календарных месяцев. Это не тождественно годовому доходу или всем поступлениям на счёт. Норма содержит исключение для плательщиков единого налога I–III групп.
В пояснительной записке к проекту Минфин предложил поднять порог с 1 до 4 млн грн и распространить обязательную НДС-регистрацию на упрощённую систему после достижения установленной границы. В этом проекте указано 1 января 2027 года. Это дата в предложении, а не подтверждённая этой публикацией дата возникновения обязанности.
Для ФЛП на общей системе повышение границы и для единщика отмена исключения имели бы разные последствия. Поэтому описывать инициативу только как облегчение для всего малого бизнеса некорректно. Окончательные правила можно определять лишь по принятому и опубликованному закону и его переходным положениям.
Как это повлияет на ФЛП и малый бизнес
Последствия зависят от того, является ли предприниматель плательщиком НДС сейчас, что именно продаёт и кто его клиенты. Для оценки нужны данные о продажах, закупках, возвратах и документах поставщиков.
Если обязанность НДС-регистрации будет распространена на дополнительные категории бизнеса, в финансовом плане стоит отдельно оценить:
- влияние налога на цену, маржу и расчёты с покупателями;
- наличие документов для налогового кредита и график оплат;
- расходы на бухгалтерское сопровождение, налоговые накладные и отчётность.
Для сервисного бизнеса и торговли расчёты могут отличаться. Вместо универсального прогноза целесообразно смоделировать собственные операции вместе с бухгалтером и сравнить финансовый результат при разных сценариях.
Что проверять перед изменением правил
Не стоит переносить сроки из старых новостей в текущий налоговый календарь. Проверяйте номер закона, его официальное опубликование, дату вступления в силу и круг плательщиков. Презентация, меморандум или пояснительная записка не заменяют нормы Налогового кодекса.
Также нужно различать порог НДС-регистрации и лимит дохода для пребывания в своей группе единого налога. Это разные критерии. Настройте отдельный контроль показателей, которые нужны именно вашему бизнесу.
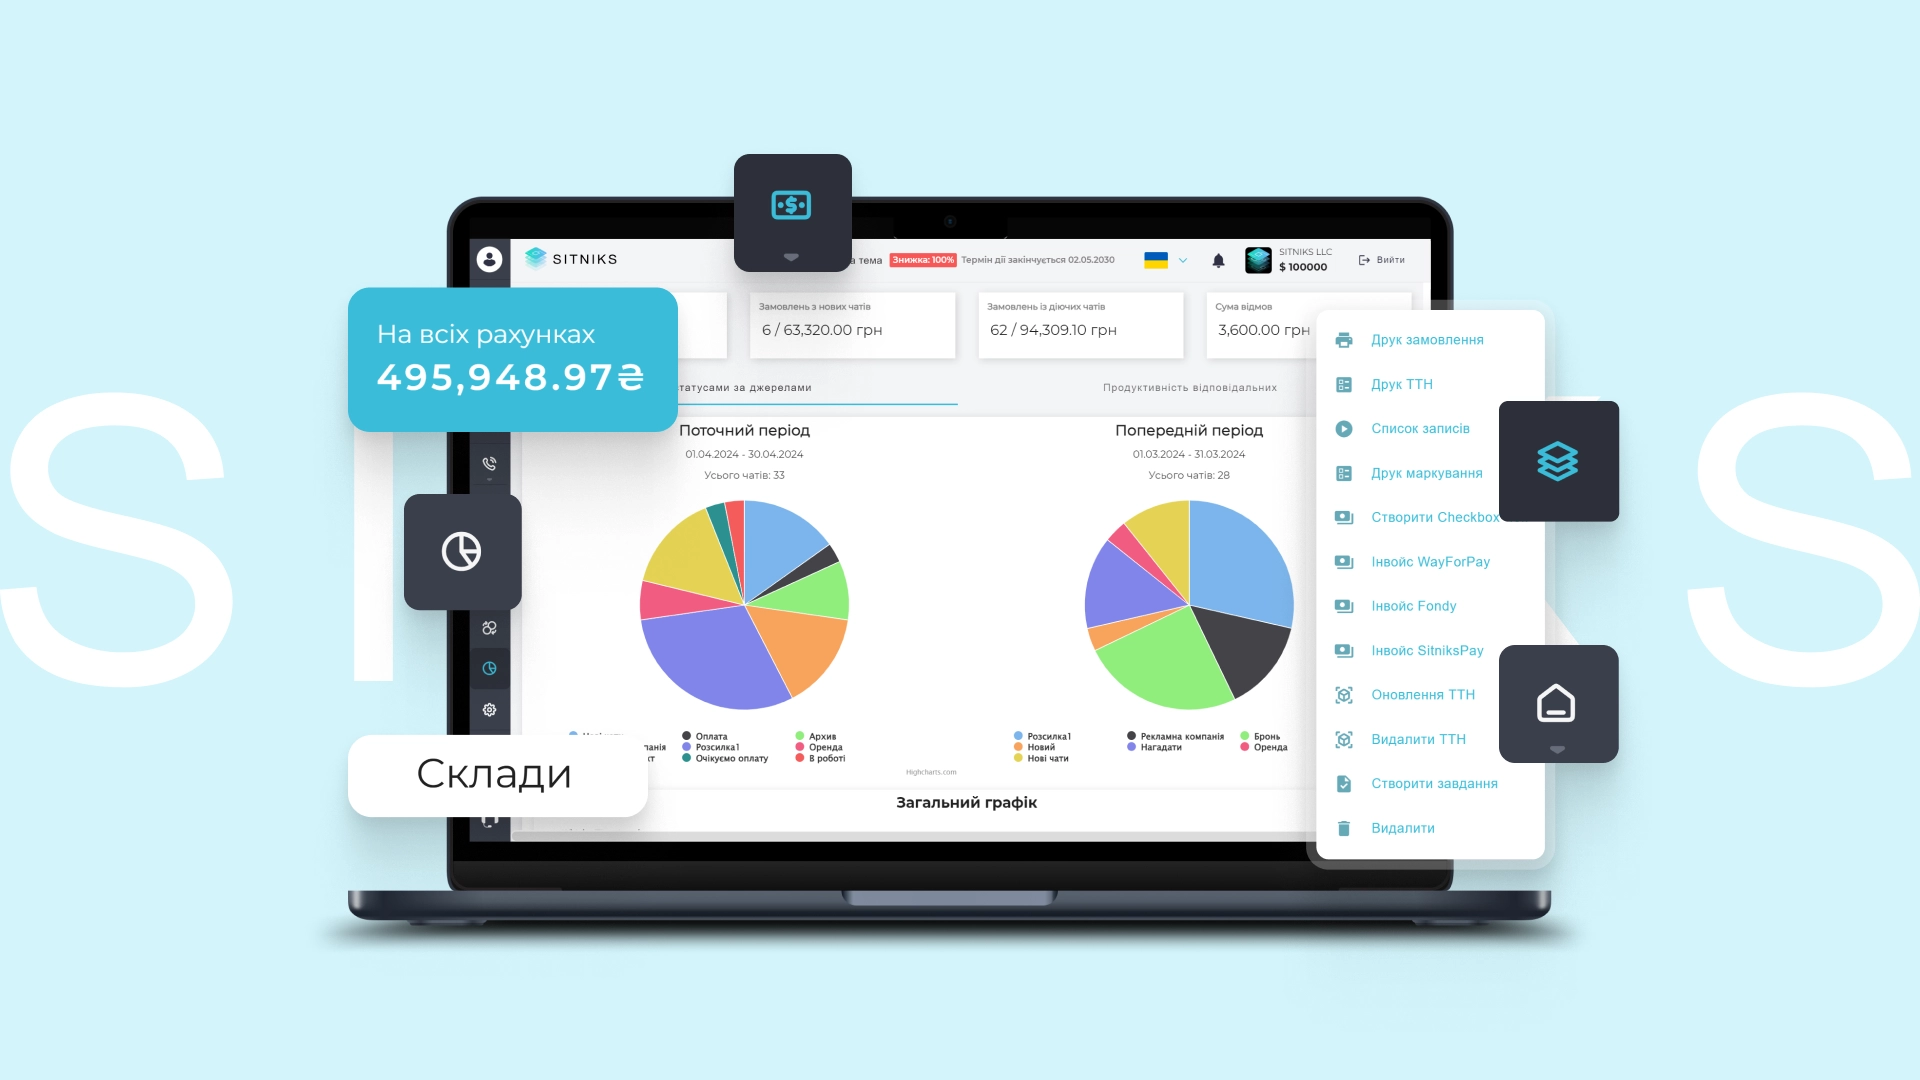
SITNIKS: как автоматизация поможет подготовиться к налоговым изменениям
Подготовка к налоговым изменениям начинается с достоверных данных. Если заказы, оплаты и возвраты разбросаны между таблицами и каналами продаж, бухгалтеру сложнее сверить операции и объяснить расхождения.
SITNIKS CRM может помочь упорядочить операционные данные:
- фиксировать заказы и статусы оплат для последующей сверки с банковскими и первичными документами;
- готовить данные для бухгалтера; возможность экспорта и необходимые интеграции следует проверить под конкретный процесс;
- объединять онлайн- и офлайн-заказы в одном месте для контроля продаж;
- организовать работу со складами и каналами продаж;
- определить ответственных за полноту данных и регулярную проверку операций.
CRM не определяет налоговые обязательства автоматически и не заменяет бухгалтерский учёт. Не следует приравнивать сумму заказов в CRM к объёму операций для НДС. Классификацию операций, декларации и налоговые накладные нужно вести в соответствующем учётном процессе.
Итог
4 млн грн — показатель из предложения Минфина, который нужно отличать от действующего правила регистрации и исключений для единщиков. Не меняйте налоговое поведение только на основании заголовка о реформе.
Практический шаг уже сейчас — упорядочить данные о продажах и оплатах, проверить свою систему налогообложения и согласовать с бухгалтером контроль необходимых показателей. Автоматизация поможет с данными, а правовое основание для изменений следует брать из официальных актов.
Официальные источники
- Налоговый кодекс: раздел V
- Разъяснение ГНС о регистрации и исключении для единщиков
- Минфин: пояснительная записка к проекту